 热门栏目
自选股
数据中心
行情中心
资金流向
模拟交往
客户端
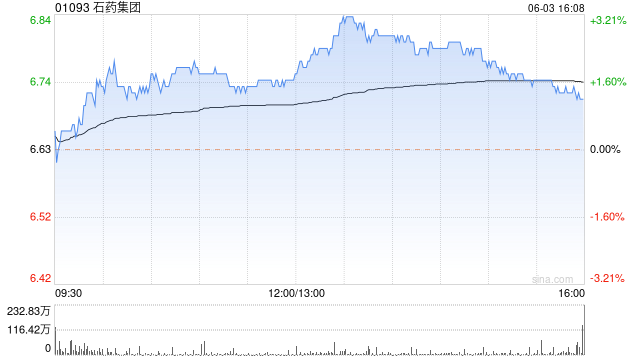
申万宏源发布研报称,洽商到石药集团(01093)研发插足增长,将25年的每股盈利预测从0.46元下调至0.40元,将26年预测从0.49元下调至0.41元,将27年的预测从0.53元下调至0.45元。该即将见解价从12.7港元下调至9.7港元,见解价对应31%的飞腾空间,督察买入评级。
申万宏源主要不雅点如下:
石药集团2025年前三季度事迹
石药集团2025年前三季度收入同比下跌12.3%,达到198.9亿元,包摄于鼓吹的净利润同比下跌7.1%至35.1亿元,其中第三季度收入同比增长3.4%,达到66.2亿元,包摄于鼓吹的净利润同比增长27.2%至9.64亿元,适合该行的预期。2025年前三季度,公司概括毛利率同比下跌4.9个百分点至65.6%,成药板块销售孝敬从前年前三季度的82.3%下跌至77.7%。前三季度,销售用度率同比下跌5.1个百分点至24.1%。
三季度成药板块销售额重回增长
2025年前三季度,公司成药板块销售额同比下跌17.3%至154.5亿元,包含授权费收入15.4亿元,其中第三季度成药销售额归附正增长,达到52.0亿元(同比增长1.6%、环比增长9.6%)。2025年头于今,公司已终了四项对外授权公约,首付款整个2.60亿好意思元,以及里程碑付款整个94.5亿好意思元。洽商到集采影响,前三季度肿瘤居品销售额同比下跌56.8%至16.5亿元,占成药板块销售收入的比例为从前年前三季度的20.4%下跌至10.7%。此外,由于恩必普受DIP影响,前三季度神经系统疾病居品销售额同比下跌21.6%。原料药业务方面,由于国际需求擢升,前三季度维生素C原料药业务收入同比增长22.3%至17.9亿元,抗生素原料药业务受价钱影响,收入同比小幅下跌3.7%。此外,功能食物偏抓它业务收入同比增长11.2%至14.4亿元。
EGFR ADC正在开展多项老到,瞻望将于2026年数据读出
SYS6010(EGFR
ADC)已赢得好意思国FDA的快速通说念佛验(FTD)和NMPA的冲破性调节药物认定(BTD),现在正在拓荒多项适应症,包括EGFR突变NSCLC、EGFR野生型NSCLC、BC、GC等。国内拓荒方面,SYS6010(EGFR
ADC)单药疗法正在开展针对2L EGFR突变NSCLC的三期临床老到(瞻望于26年递交上市请求),与奥希替尼的辘集疗法正在开展针对1L
EGFR突变NSCLC的Ib/III期临床老到。同期,SYS6010正在开展针对EGFR野生型NSCLC、EGFR抒发BC、GC等实体瘤的一期临床老到。此外,国际拓荒方面,公司正在准备两项三期临床老到,包括3L及以上EGFR突变NSCLC和2L及以上EGFR野生型NSCLC。此外,公司瞻望将于2026年就EGFR
ADC的肺癌,食管鳞癌,胃癌进行数据读出。
更动管线布局丰富
2025年前三季度,公司研发用度同比增长7.9%至41.9亿元,研发用度率同比擢升3.9个百分点至21.0%。现在,公司已有28项重心管线进入II/III期关节临床(举例HER2ADC、EGFRADC、HER2双抗、CLDN18.2ADC、GLP-1等),九款居品正在开展二期临床(举例Nectin-4ADC、TSLP),以及约40款居品处于一期临床阶段(举例PD-1/IL15、ROR1ADC、B7H3ADC、BCMA-CarT等),掩饰肿瘤和非肿瘤畛域。
风险领导:居品销售低于预期;中枢管线居品拓荒程度不足预期。
 海量资讯、精确解读,尽在新浪财经APP
包袱裁剪:史丽君 kai云体育app官网版下载官网